大阪で借金の返済にお悩みの方へ
毎月の返済が苦しい、返済しても借金が減らない、返済のために借入れをしている。そのようなときは、弁護士にご相談ください。
クオレ法律事務所では、借金額、収入、財産、住宅ローンの有無などを確認し、自己破産・個人再生・任意整理の中から、状況に合った解決方法をご提案します。
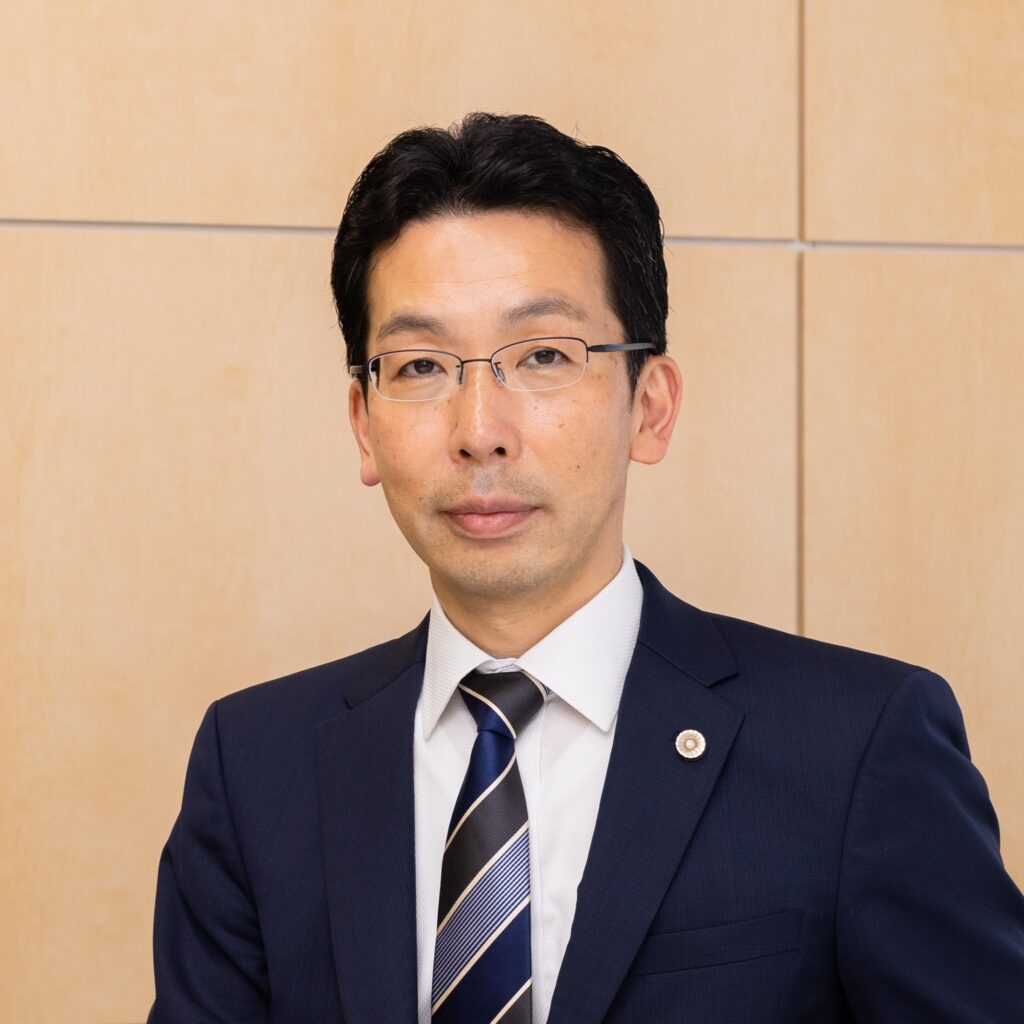
代表弁護士の多田大介が、法律相談から手続の終了まで直接対応します。
債務整理に関する初回相談は無料です。弁護士費用は最大5回の分割払いに対応しています。電話またはお問い合わせフォームから、お気軽にご予約ください。
状況に合った債務整理の方法をご提案します
返済の継続が難しい方
自己破産によって、原則として借金の支払義務を免除してもらう方法を検討します。ギャンブル・浪費・投資による借金もご相談ください。
住宅を残したい方
住宅ローンのある自宅を維持しながら、その他の借金を減額して返済する個人再生を検討します。利用できるかは、収入、財産、住宅ローンの状況などによって異なります。
毎月の返済負担を減らしたい方
任意整理では、将来利息のカットや返済期間の調整を目指して、弁護士が債権者と交渉します。継続して返済できる収入があることが前提となり、交渉結果は債権者によって異なります。
会社の借金・事業の継続にお悩みの方
会社の支払状況、資産、代表者の保証債務などを確認し、法人破産についてご案内します。
お話をお聞かせください
弁護士が直接お話を伺います
代表弁護士の多田大介が、借金が増えた経緯や家計の状況を伺い、適した手続、費用、今後の見通しをご説明します。相談したからといって、依頼する必要はありません。
ご相談の秘密を守ります
弁護士には守秘義務があります。ご家族や勤務先に知られたくない場合も、相談時にお伝えください。借入先や選択する手続などを確認し、どこまで配慮できるかをご説明します。
相談時にお持ちいただく資料
借入先と残高が分かる請求書や利用明細、通帳、収入が分かる資料を、可能な範囲でお持ちください。借入先・残高をまとめたメモでも構いません。
不動産をお持ちの方は登記事項証明書、個人事業主・会社の方は確定申告書や決算書などがあると、具体的な検討がしやすくなります。
資料がそろっていなくてもご相談いただけます。まずは現在の状況をお聞かせください。
債務整理(自己破産・任意整理・個人再生)の各手続
①任意整理とは
裁判所を通さず、弁護士がカード会社や貸金業者などの債権者と交渉し、借金の返済条件を見直す手続です。将来利息のカットや返済期間の調整によって、毎月の返済負担を軽くし、完済を目指します。
一般的には、合意した金額を3~5年程度で分割返済します。ただし、分割回数や利息の扱いは、債権者、取引期間、これまでの返済状況などによって異なります。原則として元金の返済は必要なため、毎月一定額を継続して支払えることが前提となります。
□任意整理のメリット
将来利息の負担を減らせる
将来利息の免除について合意できれば、その後は利息の負担なく返済を進められます。リボ払いやキャッシングで、返済しても元金がなかなか減らない方にとって有効な方法です。
整理する借入先を選べる
一部の借入先だけを対象とすることもできます。住宅ローンや自動車ローン、保証人のいる借金を対象から外すなど、事情に応じた検討が可能です。ただし、対象外の返済も含めて家計が成り立つ必要があります。
裁判所への申立てが不要
自己破産や個人再生と比べて、準備する書類や手続の負担を抑えられます。任意整理の手続によって財産の処分を求められることもありません。
□任意整理のデメリット
元金の大幅な減額は通常期待できない
過払金がある場合などを除き、基本的には元金を返済する必要があります。借金額が大きく、利息をカットしても返済が難しい場合には、個人再生や自己破産を検討します。
債権者との合意が必要
債権者に応じる義務はなく、希望する分割回数や利息免除が認められないこともあります。取引期間が短い場合や、過去に任意整理をして返済が滞っている場合などは、条件が厳しくなることがあります。
クレジットカードや借入れに影響する
信用情報に登録されることで、一定期間、新たな借入れやクレジットカードの作成・利用が難しくなります。対象から外したカードも、利用を停止される場合があります。
②小規模個人再生とは
裁判所に申し立て、借金を減額したうえで、原則3年間、特別の事情がある場合は最長5年間で分割返済する手続です。認可された再生計画に従って返済すると、残りの債務について原則として支払義務が免除されます。
継続的または反復して収入を得る見込みがあり、住宅ローンなど法律で除外されるものを除いた債務総額が5,000万円以下であることなどが必要です。会社員だけでなく、収入の見込みがある個人事業主の方も利用できます。
返済総額は、借金額に応じた法律上の最低額と、保有する財産の価値などによって決まります。例えば、対象となる借金が500万円の場合、法律上の最低弁済額は100万円ですが、財産が多い場合には、それ以上の返済が必要になることがあります。
□小規模個人再生のメリット
借金の元金を減額できる
利息の調整が中心となる任意整理と異なり、元金を含めた減額が可能です。借金の全額返済は難しくても、減額後の金額であれば返済できる方に適しています。
住宅ローンのある自宅を残せる場合がある
住宅ローン特則の要件を満たせば、住宅ローンの返済を続けながら、その他の借金を減額できます。住宅ローン自体が減額される制度ではないため、住宅ローンと再生計画による返済の両方を続けられることが必要です。
財産を維持しながら整理できる
原則として、自己破産のように財産を処分する手続ではありません。ただし、ローンが残る自動車などは引き揚げの対象になる場合があり、保有財産の価値によって返済総額が増えることもあります。
□小規模個人再生のデメリット
減額後も返済を続ける必要がある
将来の収入と家計に照らして、計画どおりの返済ができる見込みが必要です。認可後に返済ができなくなると、再生計画が取り消される場合があります。
債権者の反対によって利用できない場合がある
小規模個人再生では、法律で定める数または債権額の債権者が反対すると、再生計画は認可されません。特定の債権者への借入れが多い場合などは、事前に慎重な検討が必要です。
書類の準備や費用の負担がある
収入、家計、預貯金、保険、不動産などに関する資料をそろえ、裁判所に提出する必要があります。また、信用情報に影響し、氏名・住所などが官報に掲載されます。保証人の支払義務は減額されないため、保証人への影響にも注意が必要です。
③自己破産とは
借金額、収入、財産などから返済を続けることができない状態にある方が、裁判所に申し立て、生活の立て直しを図る手続です。免責が認められると、税金などの例外を除き、借金の支払義務が免除されます。
借金額だけで利用の可否が決まるわけではありません。収入や生活費、年齢、健康状態なども踏まえ、返済が可能かどうかを判断します。
財産の状況や調査の必要性などにより、破産管財人が選任される「管財事件」と、破産管財人が選任されない「同時廃止事件」に分かれます。
□自己破産のメリット
原則として借金の返済が不要になる
免責が認められれば、カード会社や貸金業者への借金などについて、原則として返済する必要がなくなります。返済に充てていた収入を生活費に回し、家計を立て直すことができます。
返済を続ける収入がなくても利用できる
任意整理や個人再生と異なり、今後の分割返済を前提としません。失業や病気などにより収入がない方も、利用を検討できます。
生活に必要な財産は一定の範囲で残せる
すべての財産を失うわけではありません。通常の生活に必要な家財道具や、法律・裁判所の運用で認められる範囲の現金、預貯金などを残せる場合があります。
□自己破産のデメリット
一定の財産は処分の対象になる
持ち家や価値の高い自動車、預貯金、保険の解約返戻金などは、財産の内容や金額によって処分の対象となります。残せる財産の範囲は、個別の事情を確認して判断します。
免除されない債務がある
税金、社会保険料、養育費、罰金などは、免責が認められても支払義務が残ります。また、保証人の支払義務も免除されません。
借金の経緯などによっては免責が問題になる
浪費やギャンブル、財産隠しなどは免責不許可事由に当たります。ただし、浪費やギャンブルによる借金がある場合でも、経緯や手続への協力状況などを踏まえ、裁判所の判断で免責が認められることがあります。
信用情報や一部の職業に影響する
一定期間、新たな借入れやクレジットカードの作成・利用が難しくなり、氏名・住所などが官報に掲載されます。また、警備員や保険募集人など、一部の職業では手続中に資格・業務上の制限を受けます。

債務整理の弁護士費用
法律相談料
初回相談は無料です。継続相談は30分5,500円(税込)です。
個人の自己破産
・同時廃止事件:330,000円(税込)~
・管財事件:440,000円(税込)~
いずれも着手金・報酬金込みです。別途、実費や、管財事件の場合は裁判所への予納金が必要です。
法人破産
弁護士費用:440,000円(税込)~
債権者数、事業規模、業務量などによって異なります。別途、裁判所への予納金その他の実費が必要です。代表者も破産する場合は、代表者分の弁護士費用が別途かかります。
個人再生
弁護士費用:385,000円(税込)~
実費:40,000円
着手金・報酬金込みです。個人事業主の方や住宅ローンの返済条件の調整が必要な場合などは、費用が異なります。
任意整理
債権者1社あたり55,000円(税込)別途、実費1社あたり1,000円
別途の報酬金はかかりません。
過払金返還請求
着手金:0円
報酬金:回収額の20%(税別途)※訴訟提起の場合は22%(税別途)
分割払いについて
自己破産・法人破産・個人再生の弁護士費用は最大5回、任意整理は最大4回の分割払いに対応しています。
具体的な費用とお支払い方法は、相談時にご説明します。